Czy Twoje konto osobiste jest naprawdę tanie, czy tylko wygląda na „0 zł” na stronie z ofertą? Jeśli na koniec miesiąca widzisz na wyciągu kilka drobnych opłat, a do tego co jakiś czas wpada większa prowizja „za coś nietypowego”, to nie jest przypadek. Banki projektują ROR (rachunek oszczędnościowo-rozliczeniowy) jak system z logiką monetyzacji: część kosztów jest stała, część warunkowa, część ukryta w kursie przewalutowania, a część pojawia się dopiero wtedy, gdy zrobisz coś „poza standardem”.
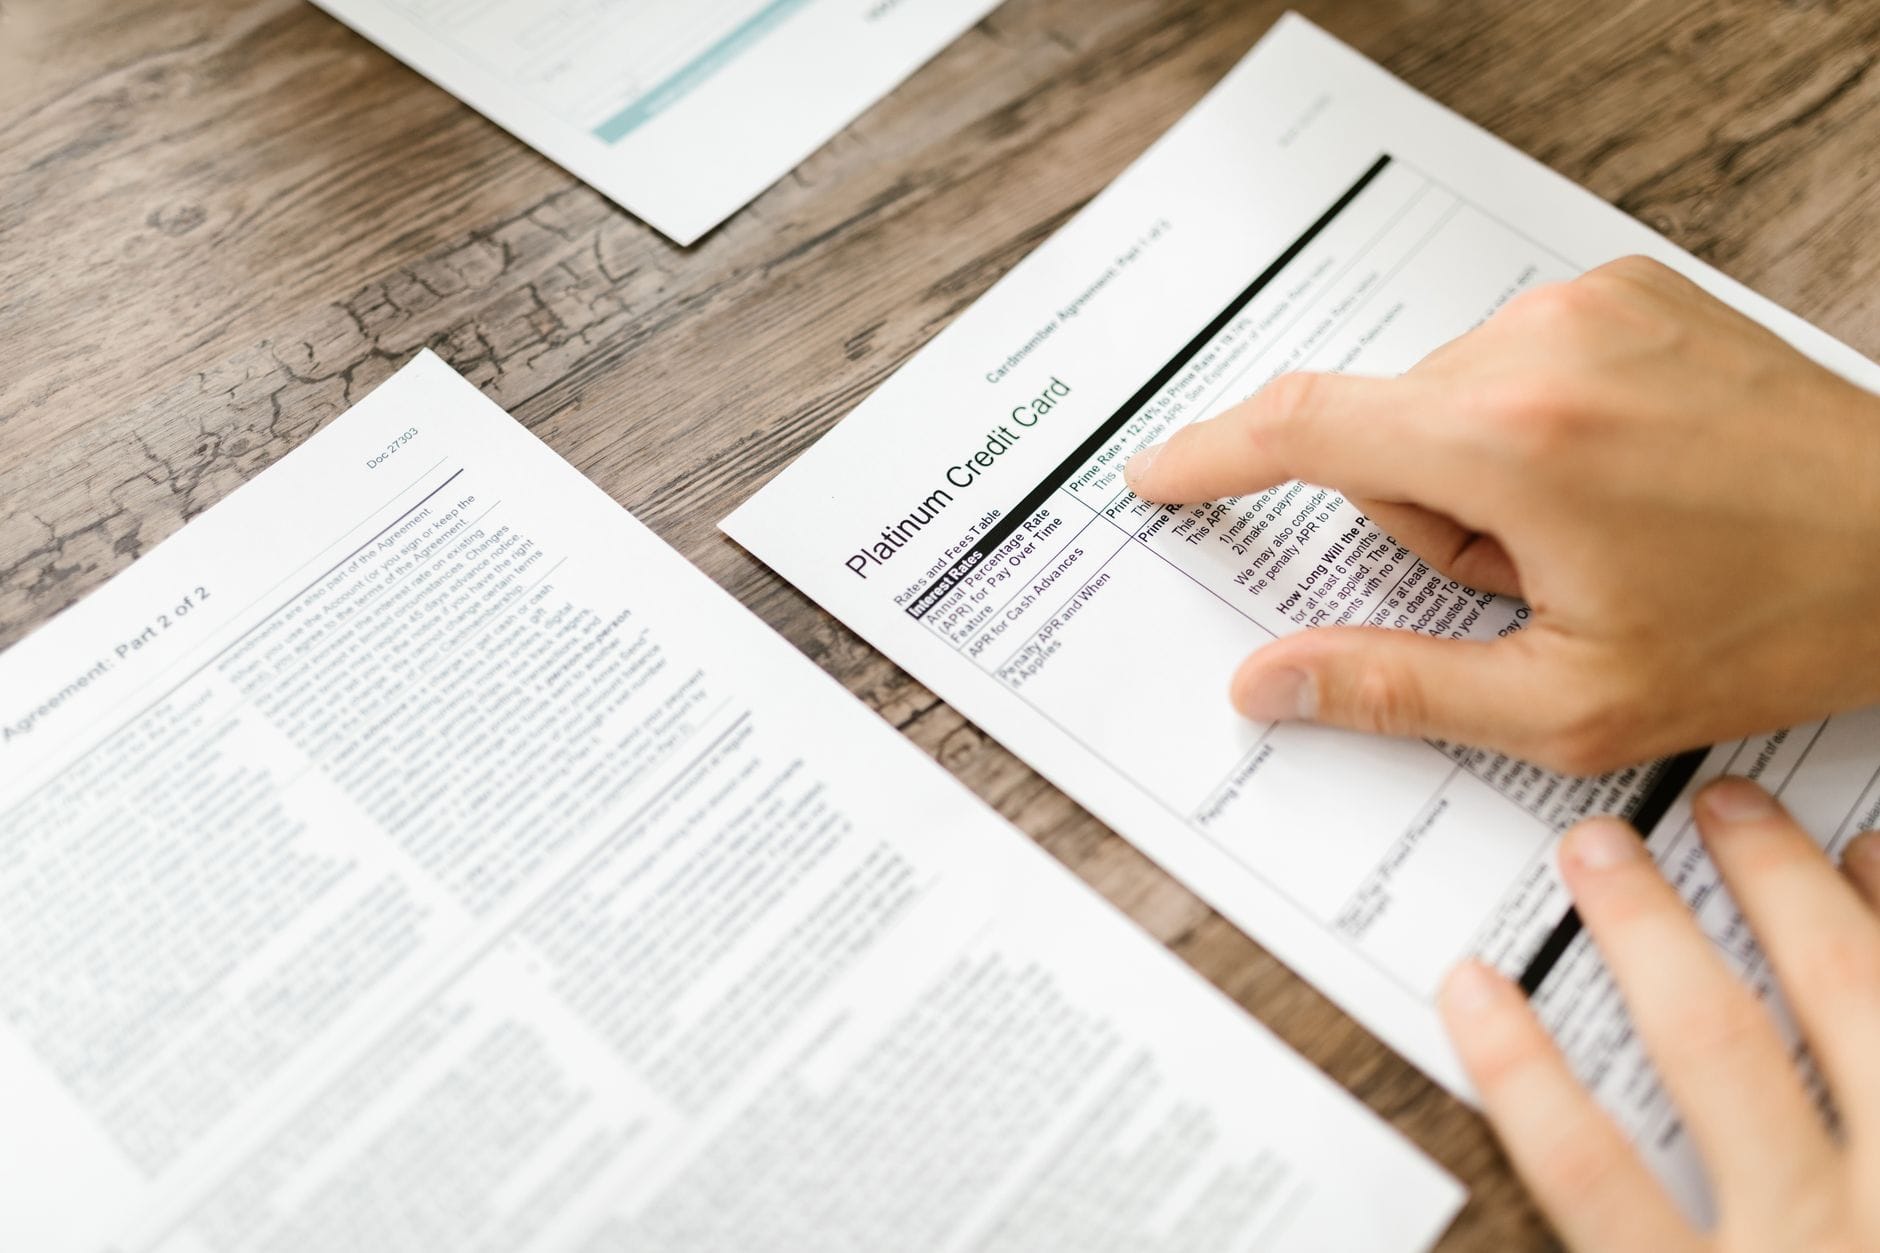
Żeby szybko podjąć decyzję (zostać, zmienić pakiet, zmienić bank albo tylko zmienić nawyk), działa podejście „debugowania rachunku”: najpierw patrzysz na historię operacji, potem dopasowujesz to do TOiP (taryfy opłat i prowizji), a na końcu sprawdzasz regulamin promocji, jeśli konto było „darmowe przez X miesięcy”. Taka kolejność oszczędza czas i pozwala zobaczyć, na czym bank zarabia akurat na Tobie, a nie „na przeciętnym kliencie z tabelki”.
Uwaga: TOiP odpowiada na pytanie „ile kosztuje dana czynność”, a regulamin promocji odpowiada na pytanie „kiedy koszt wynosi 0 zł”. Bez obu dokumentów łatwo o błędny wniosek, że konto jest drogie (bo TOiP pokazuje stawki), albo że jest darmowe (bo reklama pokazuje warunki, ale nie konsekwencje ich niespełnienia).
Konto „za 0 zł” i pytanie decyzyjne: gdzie bank ukrywa monetyzację
„Darmowe” najczęściej znaczy: darmowe w scenariuszu bazowym
Większość rachunków osobistych jest darmowa tylko w podstawowym trybie użytkowania: wpływ środków, kilka płatności kartą/BLIK, przelewy zwykłe w bankowości elektronicznej, wypłaty z „własnych” bankomatów. Bank zakłada, że część klientów od czasu do czasu wyjdzie poza ten scenariusz: zrobi przelew natychmiastowy, wypłaci gotówkę w oddziale, użyje karty za granicą, zapłaci w walucie albo poprosi o zaświadczenie. Te „wyjścia poza standard” są bardzo często monetyzowane.
Decyzyjne pytanie brzmi: czy Twoje zachowania mieszczą się w scenariuszu, w którym konto faktycznie kosztuje 0 zł? Jeśli tak, często wystarczy dopracować 2–3 nawyki. Jeśli nie, taniej może wyjść inny typ konta (czasem nawet płatny pakiet), albo po prostu inny bank z inną definicją „standardu”.
Dlaczego bank woli warunki niż prostą opłatę
Opłata warunkowa (np. „0 zł przy wpływie” albo „0 zł przy płatnościach kartą”) działa jak filtr zachowań. Bank nie tylko zarabia na tych, którzy warunku nie spełnią. Bank też steruje ruchem: chce, żebyś płacił kartą, bo na płatnościach bezgotówkowych bank też zarabia (choć nie zawsze bezpośrednio od Ciebie). Chce, żebyś korzystał z aplikacji zamiast oddziału. Chce, żebyś nie wypłacał gotówki w kasie, tylko z bankomatu. Warunki w TOiP to w praktyce instrukcja: „rób to, bo to nam się opłaca, a Tobie damy 0 zł”.
Debugowanie rachunku: najpierw wyciąg, potem TOiP
Jeśli zaczniesz od TOiP, utkniesz w dziesiątkach pozycji, z których większość nigdy Cię nie dotyczy. Szybciej jest przejść od faktów: wyciąg/historia rachunku pokazuje realne zdarzenia płatne. Dopiero potem sprawdzasz, jak bank je klasyfikuje i w jakich warunkach byłyby darmowe.
Tip: w historii rachunku wyszukuj nie tylko frazy typu „opłata” i „prowizja”, ale też „karta”, „pakiet”, „bankomat”, „przewalutowanie”, „ekspresowy”, „natychmiastowy”, „oddział”, „wypłata”. Nazwy księgowe bywają nieintuicyjne (np. „opłata za obsługę karty” zamiast „opłata za kartę”).
Mapa przychodów banku z ROR: pięć mechanizmów, które robią większość wyniku
Opłata stała vs. opłata warunkowa (warunkowo darmowa)
Opłata stała jest prosta: płacisz co miesiąc (za konto, kartę, pakiet). Opłata warunkowa to ta sama opłata, tylko z możliwością jej anulowania, jeśli spełnisz warunek. Kluczowy detal: warunek jest zwykle liczony w cyklu rozliczeniowym (najczęściej miesiąc kalendarzowy) i jego niespełnienie uruchamia koszt w tym konkretnym okresie.
Pułapki interpretacyjne biorą się z tego, że warunek bywa opisany skrótowo („wpływ na konto”, „aktywna karta”), a w regulaminie ma doprecyzowanie: co jest wpływem (czy przelew z własnego konta się liczy), czy liczą się transakcje BLIK, czy liczą się zwroty, czy transakcje muszą mieć minimalną wartość, czy warunek musi być spełniany przez każdego współposiadacza.
Prowizja za zdarzenie (event-based) i „pakiety” (bundle)
Prowizja za zdarzenie to opłata naliczana wtedy, gdy wykonujesz konkretną czynność: przelew natychmiastowy, wypłata z obcego bankomatu, przewalutowanie, przelew w oddziale, wypłata w kasie, wydanie zaświadczenia. Banki lubią ten model, bo monetyzuje rzadkie, ale „pilne” sytuacje: klient płaci, bo nie ma czasu szukać alternatywy.
Pakiet (bundle) to odwrotność: płacisz stałą kwotę, a pewne zdarzenia są „w cenie”. Pakiet ma sens dopiero wtedy, gdy w Twoim stylu korzystania te zdarzenia występują regularnie. Jeśli używasz ich sporadycznie, pakiet może być po prostu stałą opłatą za spokój psychiczny, który i tak rzadko się przydaje.
Marża w kursie i koszty FX (foreign exchange)
FX to obszar, gdzie koszty potrafią być „niewidzialne”, bo nie zawsze są księgowane jako osobna prowizja. Bank może zarabiać na marży w kursie (spreadzie) – różnicy między kursem, po jakim „sprzedaje” Ci walutę, a kursem rynkowym lub hurtowym. Do tego może dojść dodatkowa prowizja za przewalutowanie albo opłata zależna od rodzaju karty i sposobu rozliczenia transakcji (np. wielowalutowość konta, przewalutowanie w systemie kartowym vs w banku).
W praktyce oznacza to, że „brak prowizji” w TOiP nie zawsze oznacza „brak kosztu”. Koszt może być wbudowany w kurs, czyli zobaczysz go dopiero, gdy porównasz kwotę transakcji w walucie z kwotą pobraną w złotych.
Float i „tarcie operacyjne”: małe kwoty, które robią różnicę
Float to korzyść banku z tego, że środki „przepływają” i przez pewien czas są w jego systemie (między wpływem a wydatkiem, między autoryzacją a rozliczeniem transakcji). W przypadku kont osobistych to zwykle nie jest element, który najbardziej boli klienta wprost na wyciągu, ale to jedna z przyczyn, dla których bankowi opłaca się mieć dużo aktywnych rachunków.
Dużo bardziej namacalne są koszty „tarcia operacyjnego”: opłaty za formalności, kanały offline, czynności awaryjne. One bywają niskie jednostkowo, ale występują wtedy, gdy jesteś w sytuacji słabszej negocjacyjnie: potrzebujesz dokumentu „na już”, dzwonisz na infolinię w nietypowej sprawie, prosisz o dyspozycję papierową, zgłaszasz reklamację transakcji, która wymaga dodatkowej obsługi.
Opłaty, które widzisz na wyciągu: konto, karta, przelewy, bankomaty, gotówka
Konto i karta: warunki zwolnienia i drobne „haczyki”
Najczęstszy układ to: konto 0 zł przy wpływie, karta 0 zł przy transakcjach. Brzmi prosto, ale diabeł tkwi w definicjach. „Wpływ” może oznaczać dowolny przelew przychodzący, ale może też oznaczać wyłącznie wpływ z zewnątrz (np. wynagrodzenie) albo sumę wpływów spełniających określone kryteria. „Transakcje kartą” mogą obejmować płatności w sklepach i internecie, ale czasem wyłączone są transakcje specyficznych typów (określone kategorie MCC), transakcje gotówkowe, doładowania, płatności quasi-cash.
Typowa pułapka: zwroty (refund). Jeśli bank liczy warunek jako „obrót kartą” (suma transakcji), zwrot może obniżyć obrót w danym okresie. Czasem to działa automatycznie, czasem zależy od regulaminu. Podobnie bywa z transakcjami z końcówki miesiąca: autoryzacja jest w jednym miesiącu, a rozliczenie w drugim. Warunek może być liczony według daty księgowania, a nie daty wykonania.
Uwaga: jeśli masz kartę dodatkową (np. dla domownika), warunki zwolnienia opłaty mogą dotyczyć każdej karty osobno albo całego rachunku łącznie. To widać dopiero w szczegółach TOiP/regulaminu.
Przelewy: tryb (zwykły/natychmiastowy) kontra kanał (aplikacja/oddział/infolinia)
W bankowości detalicznej przelew nie jest „jednym produktem”. Masz co najmniej dwie osie kosztów. Pierwsza to tryb: zwykły (ELIXIR), natychmiastowy (Express Elixir/SORBNET w zależności od banku i kwoty), czasem przelew zagraniczny. Druga to kanał zlecenia: aplikacja/serwis, infolinia, oddział. Bank często promuje kanał zdalny, bo jest tańszy w obsłudze, i monetyzuje kanały „ludzkie”.
Przykład praktyczny: przelew zwykły w aplikacji jest bezpłatny, ale ten sam przelew w oddziale może być płatny, bo płacisz za czas pracownika i proces. Z kolei przelew natychmiastowy bywa płatny niezależnie od kanału, bo bank ponosi koszt rozliczenia w systemie natychmiastowym i wie, że klient korzysta z niego w sytuacji pilnej.
Scenariusz 1 (realistyczny): sprzedający na OLX prosi o „dopłatę dziś”, bo inaczej nie wyśle paczki. Zwykły przelew mógłby iść do następnej sesji, więc robisz przelew natychmiastowy. Jeśli w TOiP jest opłata „za tryb”, zobaczysz ją jako osobną pozycję. Jeśli jest pakiet darmowych przelewów natychmiastowych, bank zarobi, gdy przekroczysz limit lub nie spełnisz warunku pakietu.
Bankomaty i gotówka: własne vs obce, kraj vs zagranica, oddział jako „premium”
Wypłata gotówki wciąż jest jednym z najczęściej monetyzowanych zdarzeń. Bank zwykle oferuje darmowe wypłaty z bankomatów własnych lub partnerskich, a „obce” bankomaty traktuje jako usługę płatną. Wersja „darmowe wypłaty ze wszystkich bankomatów” bywa elementem płatnego pakietu albo wymaga spełnienia dodatkowych warunków.
Drugi obszar to wypłata w kasie/oddziale. Dla banku to kosztowne: infrastruktura, bezpieczeństwo, obsługa. Dlatego wypłaty gotówki w oddziale często są ograniczane (limity, wymagane awizo) i obłożone opłatami. Jeśli wypłacasz gotówkę regularnie i w dużych kwotach, to sygnał, że konto „internetowe” może nie pasować do Twojego stylu.
Tip: jeśli opłata za bankomat pojawia się „losowo”, sprawdź, czy nie wypłacasz z urządzeń oznaczanych jako „nieobjęte siecią” (często bank ma listę własnych/partnerskich bankomatów) albo czy nie wypłacasz kwot poniżej minimalnej, gdy bank wprowadza opłaty dla „małych wypłat”. To nie jest standard w każdym banku, ale zdarza się i jest opisane w TOiP drobnym drukiem.
Bank zarabia na Twoich płatnościach, nawet gdy Ty nie płacisz: karta, BLIK i „prowizja po drugiej stronie”
Płatność kartą: prowizja akceptanta i podział przychodu w ekosystemie
Gdy płacisz kartą w sklepie, Ty często nie widzisz żadnej opłaty. To nie znaczy, że obsługa płatności jest darmowa. Sklep (akceptant) płaci prowizję za przyjęcie płatności kartą i za obsługę terminala/rozliczeń. Ta prowizja jest dzielona między uczestników systemu: operatora, organizację płatniczą i w pewnym zakresie bank wydający kartę.
W praktyce to wyjaśnia, dlaczego banki tak mocno promują płatności bezgotówkowe i dlaczego opłata za kartę jest często „0 zł przy transakcjach”. Bankowi opłaca się, żebyś płacił kartą często, bo wtedy częściej generujesz przychód po drugiej stronie transakcji. Ty dostajesz „darmową kartę”, bank dostaje strumień przychodu z ekosystemu płatniczego.
Ekonomiczny efekt uboczny jest taki, że koszt obsługi płatności bywa wliczony w ceny w sklepie. Na poziomie Twojego rachunku wygląda to jak 0 zł, ale w skali gospodarki to nie znika — jest rozłożone szerzej.
BLIK: płatność jako usługa rozliczeniowa, nie tylko „kod w telefonie”
BLIK jest dla klienta wygodnym interfejsem, ale dla banku i operatora to też infrastruktura rozliczeniowa. Kiedy płacisz BLIKIEM w sklepie lub w internecie, po drugiej stronie również dzieje się proces rozliczenia, za który akceptant płaci (w różnych modelach i umowach). Bank może więc traktować BLIK podobnie jak kartę: im więcej płatności, tym bardziej opłaca się utrzymywać klienta na „darmowym” ROR.
Różnica w porównaniu do karty jest taka, że BLIK jest mocniej „bankowy” (wiele banków jest jednocześnie dystrybutorem i współwłaścicielem standardu), więc część ekonomiki zostaje w tym samym ekosystemie. Dla Ciebie efekt jest podobny: płacisz bez prowizji, a bank ma argument, żeby utrzymywać taryfę konta nisko — bo przychód przychodzi z wolumenu płatności, nie z opłaty za samo „posiadanie ROR”.
Uwaga: BLIK ma kilka trybów, które z punktu widzenia kosztów nie są identyczne. Płatność w sklepie/internetowa to jedno, a przelew na telefon to drugie (inny przepływ, inne ryzyka, inne modele rozliczeń). Banki zwykle nie kasują za przelew na telefon, bo to „klej” do aplikacji i do konta, ale jeśli w regulaminie pojawiają się limity lub dodatkowe zgody (np. na profilowanie), to jest to forma monetyzacji pośredniej: bank broni się przed nadużyciami i jednocześnie zachęca do korzystania w sposób, który jest dla niego tańszy w obsłudze.
W realnym życiu widać to w prostych sytuacjach: płatność BLIKIEM w małym sklepie przejdzie, ale jeśli robisz cashback (wypłata gotówki przy kasie) albo prosisz o zwrot na inną metodę niż oryginalna, nagle wchodzą procesy „niestandardowe”. I to jest moment, kiedy bank oraz akceptant patrzą na koszty operacyjne: reklamacje, chargebacki, ręczne wyjaśnienia. Samo narzędzie płatności jest „za darmo”, lecz obsługa wyjątków już nie musi być.
Koszty, które wychodzą tylko w nietypowych sytuacjach (i zaskakują najbardziej)
Najczęściej zaskakują opłaty „za papier”. Zaświadczenia, potwierdzenia transakcji z pieczątką, historia rachunku w nietypowym formacie, dyspozycje w oddziale — bank traktuje to jak usługę premium, bo angażuje ludzi i procedury. Podobnie bywa z monitami i wezwaniami: formalne pismo, SMS „przypominający”, windykacja miękka przy debecie lub nieopłaconej opłacie za kartę. Jednostkowo to nie są astronomiczne kwoty, ale pojawiają się w najgorszym momencie (gdy i tak jest ciasno).
Druga grupa to ryzyka i operacje „awaryjne”: chargeback (procedura reklamacyjna transakcji kartowej), zastrzeżenie karty w nietypowym kanale, ekspresowa wymiana karty, odblokowanie dostępu po incydencie bezpieczeństwa. Często sama reklamacja jest bezpłatna (i powinna być), ale bank potrafi monetyzować elementy poboczne: wydanie zaświadczenia o zgłoszeniu, dodatkowe potwierdzenia, przesyłkę kurierską karty, obsługę poza standardem.
Trzecia grupa to koszty „z założenia rzadkie”, ale bolesne: egzekucja komornicza, zajęcia, blokady, obsługa tytułów wykonawczych. Opłaty wynikają tu nie tylko z TOiP, ale też z przepisów i procesu. Technicznie to praca operacyjna banku i ryzyko błędu, więc bank zabezpiecza się opłatami oraz sztywną automatyzacją. Jeśli konto ma służyć jako „główny rachunek życia”, dobrze jest wiedzieć, jak bank komunikuje blokady i czy daje szybki kanał wyjaśnień (bo czas reakcji ma większe znaczenie niż sama opłata).
Decyzja w praktyce sprowadza się do prostego testu: wybierz konto, które jest tanie w Twoim standardowym scenariuszu (wpływ, płatności, kilka przelewów), ale ma też rozsądne stawki w scenariuszach „awaryjnych” (bankomaty obce, przelew natychmiastowy, oddział, dokumenty). Następny krok jest nudny, ale skuteczny: otwórz TOiP i wyszukaj cztery hasła — bankomat, natychmiastowy, zagranica, zaświadczenie — bo właśnie tam najczęściej bank „odrabia” konto „za 0 zł”.
Pakiety, konta premium i „benefity”: kiedy to się bankowi spina
Jeśli widzisz konto z opłatą miesięczną, a obok obietnicę „darmowych bankomatów”, „przelewów natychmiastowych” czy „ubezpieczenia w cenie”, to nie jest magia. To zwykłe pakietowanie: bank przenosi przychód z wielu małych zdarzeń do jednej przewidywalnej opłaty, a ryzyko rozkłada statystycznie. Część klientów wykorzysta benefity maksymalnie, ale większość wykorzysta je częściowo albo wcale — i na tym model działa.
Od strony „debugowania” kluczowe jest pytanie: czy płacisz za przepustkę do zdarzeń, które i tak generujesz, czy za obietnicę „kiedyś może się przyda”. Pakiet ma sens wtedy, gdy masz powtarzalny wzorzec kosztów, który bez pakietu jest monetyzowany jednostkowo (np. częste wypłaty z obcych bankomatów, przelewy natychmiastowe, regularna gotówka w oddziale, intensywne użycie walut i płatności za granicą).
Nieporozumienia biorą się z tego, że „premium” brzmi jak jakość, a często jest tylko inną taryfą. Zamiast oceniać po nazwie, sprawdź mechanikę: czy opłata jest stała, czy warunkowa, i co dokładnie znaczy „w cenie”. W TOiP i regulaminach pakietów najwięcej dzieje się w przypisach: limit liczby operacji, ograniczenie do określonych kanałów, wyłączenia (np. „bankomaty za granicą” obejmują wypłatę, ale nie obejmują przewalutowania).
Opłata warunkowa w pakiecie: pułapki progów i definicji
Najczęstszy wzorzec to „0 zł, jeśli…”. Brzmi prosto, ale diabeł siedzi w definicji warunku. „Wpływ” może oznaczać tylko zewnętrzny przelew z innego banku (nie z własnego konta, nie z rachunku firmowego w tym samym banku), „transakcja kartą” może nie liczyć doładowań, płatności quasi-cash (np. pewne kody MCC) albo zwrotów, a „liczba transakcji” bywa liczona w cyklu rozliczeniowym karty, nie w miesiącu kalendarzowym.
Uwaga: banki potrafią też mieszać warunki: zwolnienie z opłaty za konto zależy od wpływu, a zwolnienie z opłaty za kartę od liczby płatności. W praktyce można spełniać jeden warunek i „wyłożyć się” na drugim, mimo że wszystko wygląda jak „konto darmowe”. To jest typowy moment, w którym na wyciągu pojawia się opłata raz na jakiś czas — nie dlatego, że bank „nagle zmienił zdanie”, tylko dlatego, że nie domknąłeś logiki progów.
Marża na kursie i przewalutowania: koszt, który nie wygląda jak opłata
Przy płatnościach w walutach obcych bank ma kilka miejsc, gdzie może zarabiać bez pobierania „prowizji” wprost. Najbardziej typowy jest spread (różnica między kursem kupna i sprzedaży) lub marża na kursie rozliczeniowym. Dla użytkownika efekt jest ten sam: transakcja przechodzi, na historii widzisz kwotę w PLN, a koszt „chowa się” w kursie. Nie ma osobnej pozycji typu „opłata za przewalutowanie”, więc łatwo to przeoczyć.
Do tego dochodzi warstwa schematu płatniczego (Visa/Mastercard) i waluty rozliczeniowej karty. Jeśli karta rozlicza w EUR, a płacisz w USD, pojawia się podwójna konwersja (USD → EUR → PLN) zależnie od konstrukcji produktu. Bank w regulaminie opisuje to jednym zdaniem, ale konsekwencje są praktyczne: identyczna płatność w identycznym sklepie może mieć inną „cenę” w zależności od tego, jak bank i organizacja płatnicza prowadzą rozliczenie.
Oddzielny temat to DCC (Dynamic Currency Conversion) — propozycja przewalutowania „od ręki” przez terminal lub bramkę płatniczą. To nie jest opłata banku, tylko usługa akceptanta/pośrednika, ale bank też na tym „zarabia pośrednio”, bo klient obwinia bank za droższą transakcję i szuka pakietu „walutowego” albo konta premium. Najprostsza zasada operacyjna: jeśli terminal pyta „PLN czy waluta”, wybór PLN często oznacza DCC, czyli kurs po stronie terminala, zwykle gorszy.
Przykład z życia: płatność w hotelu za granicą przechodzi bez problemu, ale rachunek w PLN jest wyraźnie wyższy niż sugerował kurs z aplikacji „walutowej”. W historii konta nie ma prowizji. Dopiero porównanie kwoty w walucie z kwotą w PLN pokazuje, że koszt siedzi w kursie (i/lub w DCC), a nie w pozycji „opłata”.
„Float” i saldo: bank zarabia także na tym, że pieniądze chwilę leżą
Nawet jeśli bank nie pobiera opłaty za prowadzenie ROR, trzyma Twoje środki (saldo) i może je wykorzystywać w swojej działalności w ramach zasad płynności i regulacji. W praktyce dla klienta ma to dwa skutki. Po pierwsze, oprocentowanie na ROR bywa symboliczne, a realny „koszt utraconych korzyści” ponosisz Ty (pieniądze leżą, ale nie pracują). Po drugie, bankowi zależy, żeby saldo było stabilne i regularne — to wpływa na to, jak agresywnie potrafi subsydiować „darmowe” elementy konta.
To nie jest argument, że ROR ma być lokatą. To raczej ostrzeżenie przed myleniem „braku opłat” z „brakiem monetyzacji”. Jeśli na koncie stale leży większa rezerwa, bank ma dodatkowy bodziec, by utrzymać Cię w ekosystemie aplikacji, kart i płatności, nawet jeśli z opłat bezpośrednich ma niewiele.
Sprzedaż krzyżowa: limit w koncie, kredyt, oszczędzanie jako „drugi silnik” przychodów
Konto osobiste rzadko jest celem samym w sobie. Jest kanałem dystrybucji produktów, na których marża jest wyższa i bardziej przewidywalna: limit odnawialny (debet w koncie), karta kredytowa, kredyt gotówkowy, raty, ubezpieczenia, inwestycje. Bank nie musi zarabiać dużo na samym ROR, jeśli ROR jest „lejkiem” do czegoś większego.
W tym miejscu pojawia się ważna zależność: im bardziej konto jest „darmowe”, tym częściej bank próbuje monetyzować uwagę. Powiadomienia w aplikacji, propozycje „włącz limit jednym kliknięciem”, oferty dopasowane do transakcji (profilowanie) — to nie są ozdobniki. To mechanizmy, które mają podnieść prawdopodobieństwo, że skorzystasz z produktu kredytowego albo płatnego pakietu.
Uwaga: limit w koncie bywa sprzedawany jako „poduszka bezpieczeństwa”, ale jego koszt może się materializować w kilku warstwach: odsetki od wykorzystania, opłaty za przyznanie/odnowienie, a czasem opłaty za monity przy przekroczeniu terminu spłaty. Jeśli na historii konta widzisz cykliczne „odsetki” lub „opłatę za gotowość”, to sygnał, że konto przestało być tylko ROR, a stało się produktem kredytowym.
Jak w 10 minut zdebugować swoje konto na podstawie historii + TOiP
Najkrótsza droga do decyzji nie prowadzi przez czytanie całej taryfy, tylko przez znalezienie korelacji: jakie zdarzenia generujesz i które z nich bank monetyzuje. Historia rachunku już to pokazuje, tylko trzeba ją przejrzeć jak logi systemowe, nie jak „lista wydatków”.
Najpierw weź ostatnie 2–3 miesiące historii i wyfiltruj po słowach kluczowych: „opłata”, „prowizja”, „odsetki”, „monit”, „bankomat”, „przewalut”, „natychmiast”. Potem otwórz TOiP i nie czytaj od deski do deski — wyszukaj dokładnie te same hasła. Chodzi o dopasowanie: pozycja z historii → paragraf z taryfy → warunek zwolnienia albo definicja zdarzenia.
- Jeśli opłata jest cykliczna (konto/karta/pakiet) — sprawdź warunek zwolnienia i jego definicję (wpływ, transakcje, cykl rozliczeniowy).
- Jeśli opłata jest „losowa” — zwykle to kanał (oddział/infolinia), tryb (natychmiastowy), sieć (obcy bankomat) albo wyjątek (dokument, zaświadczenie, duplikat).
- Jeśli „nie ma opłat”, ale saldo topnieje — sprawdź FX (kursy), DCC oraz produkty kredytowe (odsetki/limity) i usługi dodatkowe (np. ubezpieczenie doliczone do pakietu).
Po takim przeglądzie masz twardy materiał do decyzji: albo zmieniasz zachowanie (np. przelewy natychmiastowe tylko w konkretnych sytuacjach, wypłaty tylko z sieci, wyłączenie DCC), albo zmieniasz taryfę/pakiet, albo zmieniasz bank. Rozsądny kolejny krok jest prosty: weź jeden miesiąc, w którym opłaty Cię zabolały, i sprawdź, czy wynikały z Twojego scenariusza czy z przypadkowego wyjątku. To rozróżnienie mówi więcej niż dowolne hasło „konto 0 zł”.
Koszty „incydentalne”: te pozycje pojawiają się rzadko, ale bolą najbardziej
Najłatwiej kontrolować opłaty cykliczne (konto/karta), bo są przewidywalne. Najbardziej frustrujące są opłaty incydentalne: występują rzadko, zwykle przy nietypowej akcji, a potem trudno je odtworzyć z pamięci („co ja wtedy kliknąłem?”). Bank zarabia tu na dwóch rzeczach: na tym, że incydenty nie wchodzą do Twoich nawyków i na tym, że często wymagają obsługi poza automatem (oddział, infolinia, ręczna weryfikacja, generowanie dokumentu).
Dokumenty, zaświadczenia, duplikaty: płatny jest „papier”, nie informacja
W TOiP takie rzeczy bywają w sekcjach o „czynnościach bankowych” albo „usługach dodatkowych”. Płaci się nie za to, że bank coś wie, tylko za to, że formalizuje to w dokumencie: zaświadczenie o posiadaniu rachunku, o saldzie na dany dzień, potwierdzenie przelewu w formie „urzędowej”, historia transakcji w niestandardowym formacie, duplikat wyciągu sprzed lat.
Uwaga: różnica między „potwierdzeniem” a „zaświadczeniem” jest praktyczna. PDF z bankowości elektronicznej bywa darmowy, ale wersja opatrzona pieczęcią/kwalifikowanym podpisem i z konkretną treścią (np. „na potrzeby urzędu/lease”) często wchodzi w cennik.
Operacje w oddziale i przez infolinię: płatny kanał, nie sama czynność
Ten sam przelew może być darmowy w aplikacji i płatny w oddziale. Bank monetyzuje to, że kanał „ludzki” kosztuje (czas pracownika, weryfikacja, ryzyko błędu). Dotyczy to też rzeczy, które w aplikacji są jednym kliknięciem: zmiana danych, dyspozycje do rachunku, ustawienie pełnomocnictwa, zastrzeżenia/odblokowania w nietypowym trybie.
Jeśli na historii masz prowizję, a w głowie masz „przecież to był zwykły przelew”, sprawdź w TOiP dwie definicje: kanał zlecenia oraz tryb realizacji (standard/ekspres). To zazwyczaj tłumaczy „skąd się wzięło”.
Natychmiastowe, pilne, ekspresowe: płatność za priorytet w systemie rozliczeń
Przelewy natychmiastowe są klasycznym przykładem „opłaty za zdarzenie”. Dla banku to prosta monetyzacja: klient płaci nie za przelew jako taki, tylko za ominięcie harmonogramu sesji. Co istotne, „ekspres” może pojawić się nawet nieintencjonalnie: niektóre aplikacje podpowiadają tryb natychmiastowy jako domyślny przy przelewach „na teraz” albo przy zleceniu po godzinach granicznych.
Tip: jeśli robisz przelew „na ostatnią chwilę”, sprawdź, czy odbiorca akceptuje BLIK na telefon lub płatność kartą w serwisie (tam koszt bywa po innej stronie), zamiast automatycznie odpalać przelew natychmiastowy.
Chargeback, reklamacje, spory: zwykle darmowe, ale są wyjątki w „obsłudze zdarzeń”
Chargeback (procedura zwrotu w schemacie kartowym) kojarzy się z ochroną klienta i często faktycznie jest dostępny bez opłaty. Potrafią jednak wystąpić koszty towarzyszące: duplikaty potwierdzeń, płatne kopie dokumentów, a czasem opłaty za niestandardowe dyspozycje lub za „obsługę zgłoszenia” w szczególnych sytuacjach. Banki rzadko komunikują to wprost na ekranie reklamacji — to siedzi w taryfie w sekcji o kartach i czynnościach dodatkowych.
W praktyce problemem nie jest sam chargeback, tylko to, że klient próbuje „dopiąć” sprawę dokumentami z banku, a bank traktuje to jako usługę dokumentową.
Monity, odsetki karne, opłaty za windykację miękką: małe kwoty, duży sygnał
Jeżeli konto ma aktywny limit, kartę kredytową w pakiecie albo jakikolwiek komponent kredytowy, dochodzą opłaty za spóźnienia. Niekoniecznie od razu w formie „windykacja”. Często to najpierw monit (SMS/list), potem opłata za wezwanie, a dopiero dalej rosną konsekwencje. Z perspektywy „debugowania” to ważne, bo taka pozycja na wyciągu nie mówi „masz produkt kredytowy” wprost — a w praktyce oznacza, że bank zaczął na Tobie zarabiać w trybie ryzyka.
Dlaczego banki lubią „0 zł”: prowizje po drugiej stronie i ekonomia nawyków
Jeśli konto jest darmowe przy typowym użyciu, bank i tak może mieć z tego przychód, bo część kosztu przenosi się na innych uczestników transakcji. Najprostszy przykład to płatności kartą: klient widzi „0 zł”, ale akceptant (sklep) płaci prowizje (m.in. opłata akceptanta, elementy interchange i opłaty schematów). Bank jako wydawca karty uczestniczy w tym ekosystemie. W efekcie bankowi opłaca się, żebyś płacił kartą częściej, bo to buduje strumień przychodów niezależny od opłat na Twoim wyciągu.
To też wyjaśnia, czemu warunki zwolnień z opłat często promują zachowania „kartowe” (liczba transakcji, obrót). Nie chodzi wyłącznie o aktywność klienta. Chodzi o to, żeby przesunąć Cię w tryb, w którym bank zarabia na ruchu płatniczym, a nie na bezpośredniej opłacie miesięcznej.
Analogicznie działa BLIK: dla użytkownika to „darmowe kliknięcie”, ale cała infrastruktura i rozliczenia mają swoją ekonomię po stronie instytucji. Bank nie musi pobierać prowizji od Ciebie, żeby uzasadnić inwestowanie w rozwiązanie, które zwiększa częstotliwość transakcji i „przykleja” Cię do aplikacji.
TOiP jak plik konfiguracyjny: gdzie patrzeć, żeby nie czytać 40 stron
Taryfa opłat i prowizji jest jak konfiguracja systemu: dużo sekcji, dużo wyjątków, a klucz jest w kilku miejscach. Jeśli celem jest szybka ocena „na czym bank zarabia u mnie”, to polowanie na stawki ma mniejszy sens niż polowanie na definicje i wyłączenia.
Najbardziej produktywne fragmenty TOiP/regulaminów to:
- Definicje warunków („wpływ”, „transakcja bezgotówkowa”, „miesiąc rozliczeniowy”, „wypłata z bankomatu” vs „cash withdrawal”). Tam kryją się pułapki typu: wpływ tylko z zewnątrz, transakcje bez doładowań, liczenie w cyklu karty.
- Kanały realizacji (aplikacja/WWW/oddział/infolinia). Wiele opłat to nie „za co”, tylko „skąd”.
- Tryby specjalne (natychmiastowy, pilny, awaryjny, w weekend/święto). Jeśli coś jest „poza standardem”, zwykle jest monetyzowane.
- Limity w pakietach („w cenie do N sztuk/mies.”, „pierwsza operacja bezpłatna”, „tylko w bankomatach sieci X”). To fragment, który robi różnicę między „pakiet działa” a „pakiet nie działa”.
Uwaga: regulaminy promocji potrafią nadpisywać logikę TOiP (np. zwolnienie z opłaty tylko przez kilka miesięcy albo pod warunkiem utrzymania aktywności). Gdy opłata pojawia się „nagle po kwartale”, to często koniec okresu promocyjnego, nie błąd banku.
Szybki test opłacalności: dopasowanie taryfy do stylu używania, bez akademickich porównań
Realny koszt konta rzadko wynika z jednej opłaty. Zwykle to suma małych tarć, które pojawiają się w konkretnych scenariuszach. Najprostszy test to porównanie dwóch trybów: „mój miesiąc normalny” vs „mój miesiąc nietypowy”. Jeśli nietypowy miesiąc generuje opłaty, które pojawiają się co 2–3 miesiące, to w skali roku robi się z tego regularny koszt.
Dobrym punktem wyjścia są trzy pytania, bo mapują większość pułapek:
- Czy zdarza mi się gotówka? (wpłaty/wypłaty w oddziale, wypłaty z obcych bankomatów, sytuacje awaryjne). Gotówka jest droga w obsłudze, więc banki chętnie ją wyceniają.
- Czy zdarza mi się pośpiech? (natychmiastowe przelewy, operacje „na już”, zlecenia poza godzinami). Pośpiech jest monetyzowany, bo omija standardowy batch processing (sesje).
- Czy zdarza mi się waluta? (wyjazdy, zakupy online, subskrypcje w USD/EUR, płatności w terminalach z DCC). Waluta jest monetyzowana marżą w kursie i konstrukcją rozliczenia.
Przykład praktyczny: konto „darmowe” spełnia warunki wpływu i transakcji, więc opłat miesięcznych brak. Raz na dwa miesiące wypadasz jednak poza swoją sieć bankomatów (podróż, festiwal, gotówka na szybko), do tego czasem robisz przelew natychmiastowy „żeby zdążyć”. W takim układzie rachunek potrafi być droższy niż konto z małą opłatą stałą, ale z sensownym pakietem bankomatów i przelewów ekspresowych. Nie dlatego, że pakiet jest magiczny, tylko dlatego, że pasuje do Twoich incydentów.
Najbardziej praktyczna zmiana: uszczelnij „krawędzie” zamiast walczyć z wszystkim naraz
Najwięcej pieniędzy ucieka nie na codziennych płatnościach, tylko na krawędziach: wyjątkach, kanałach i trybach specjalnych. Jeśli chcesz ograniczyć koszty bez przebudowy całej bankowości, skup się na 2–3 miejscach, które najczęściej tworzą opłaty:
1) Kanał: wszystko, co da się zrobić w aplikacji/WWW, rób tam, a oddział traktuj jak tryb „gdy muszę”. 2) Tryb: natychmiastowy tylko, gdy opóźnienie realnie kosztuje więcej niż prowizja. 3) Waluta: konsekwentnie odrzucaj DCC i miej świadomość, w jakiej walucie rozlicza się karta.
To są małe przełączniki w zachowaniu, które często zdejmują większość „dziwnych” pozycji z wyciągu. A gdy po miesiącu dalej widzisz te same typy opłat, masz jasną diagnozę: problemem nie jest „Twoja nieuwaga”, tylko niedopasowana taryfa — wtedy zmiana konta/pakietu staje się decyzją techniczną, a nie emocjonalną.